

대당 제조원가 중국 2만 달러·유럽 3만1000달러…배터리·전력비·개발속도가 격차 벌려
유럽 자동차 수익성 반 토막·유휴 생산능력 250만 대…중국 업체 현지 생산 확대까지
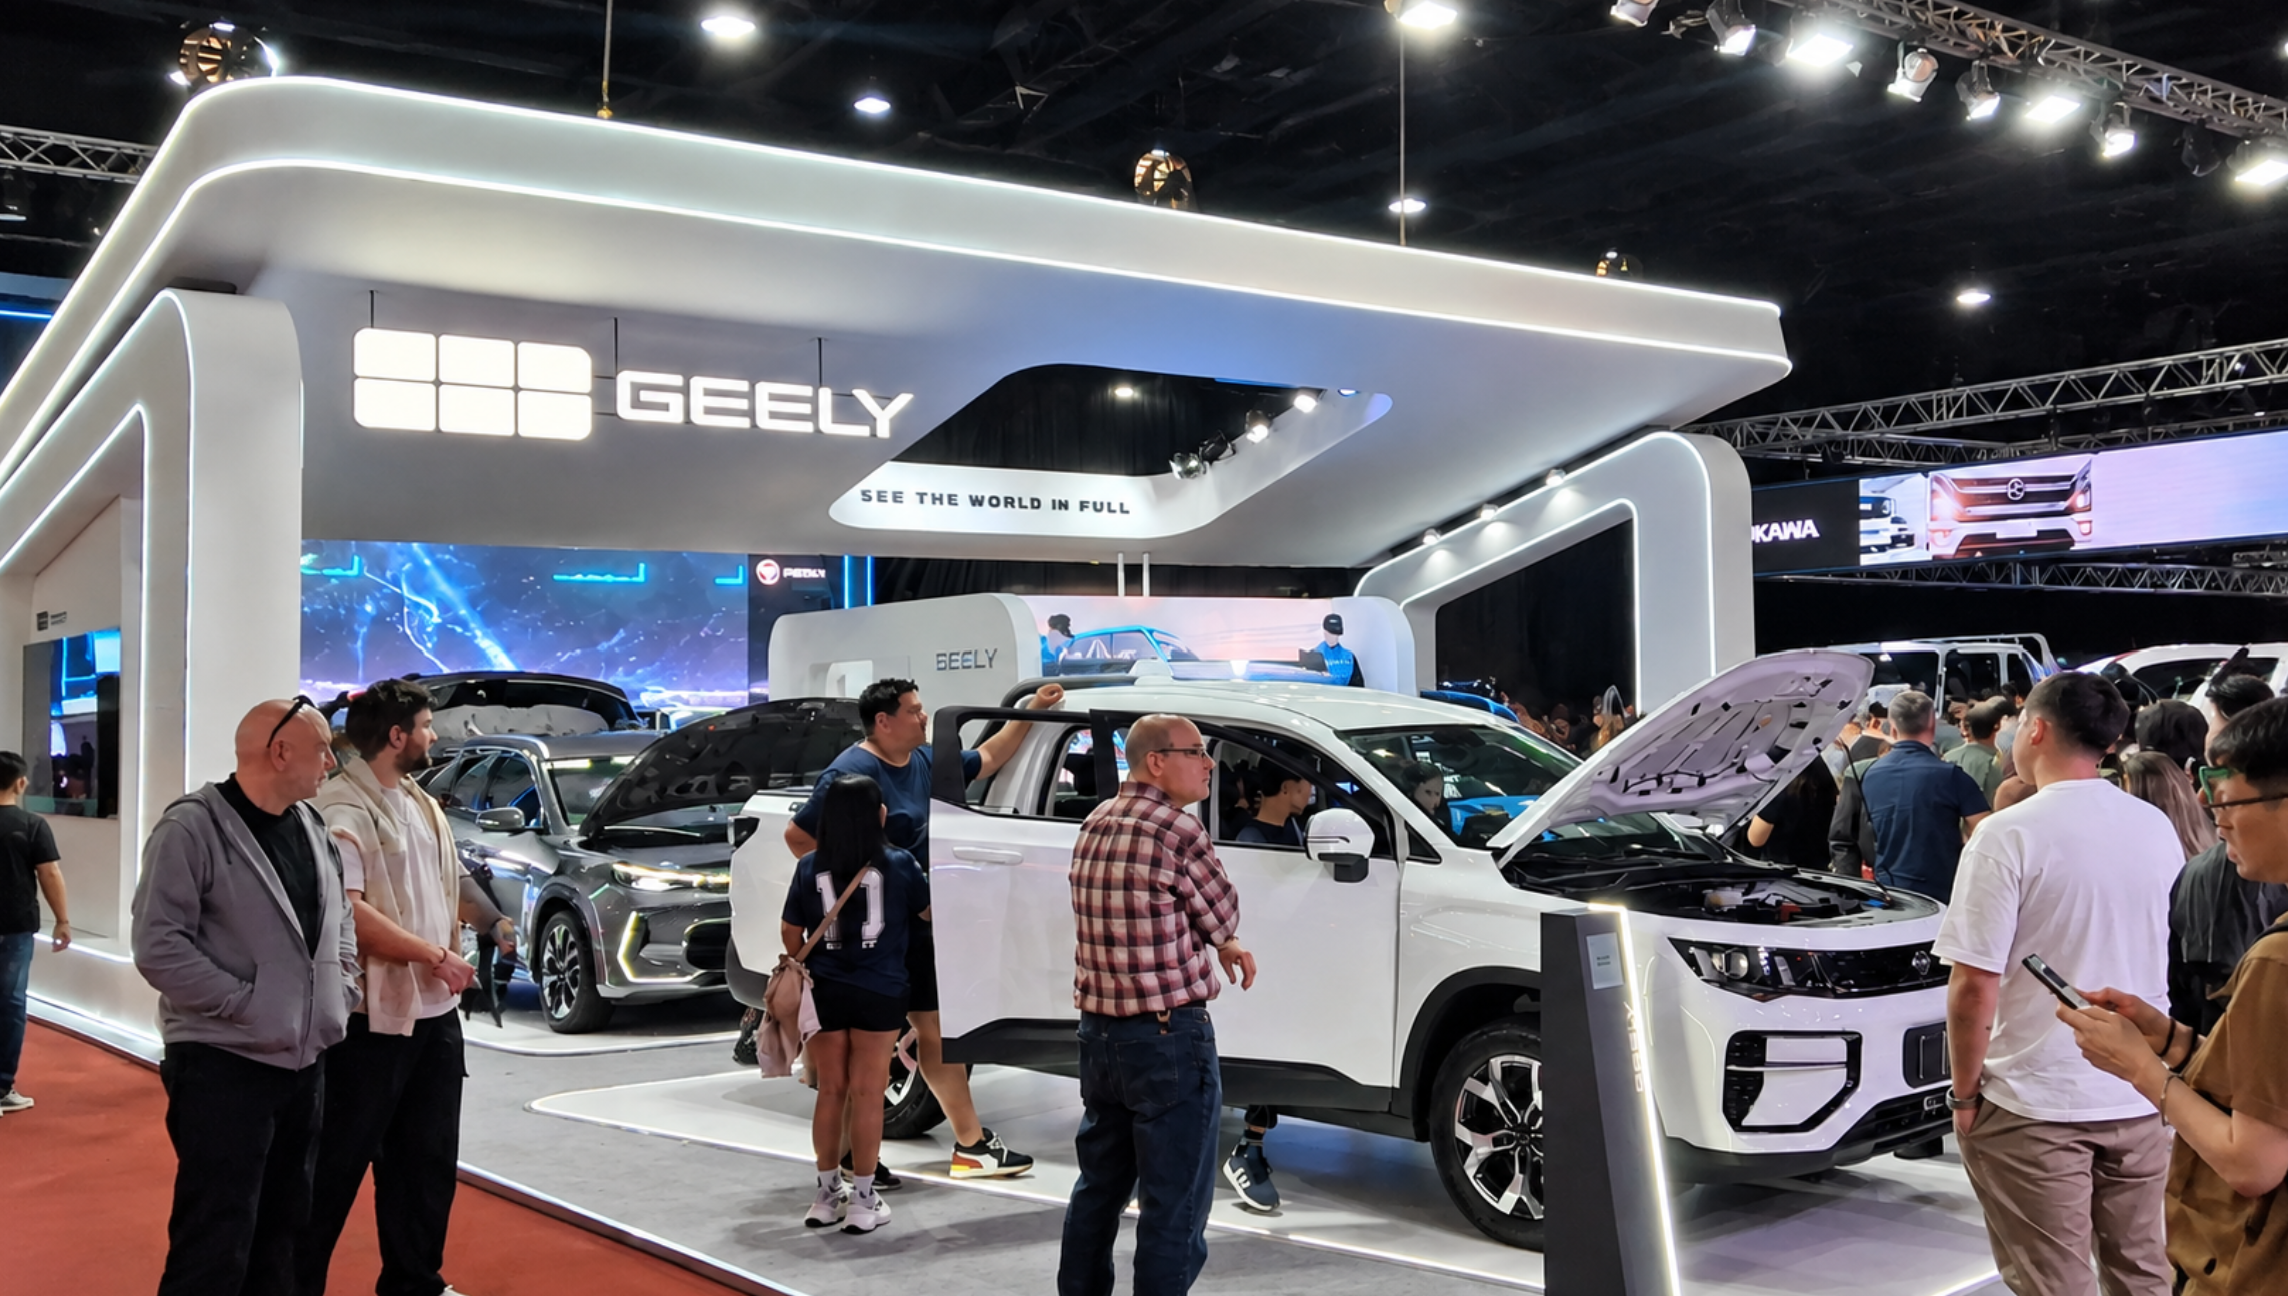
중국 전기자동차 업체들의 제조원가가 유럽 완성차 업체보다 약 35% 낮은 것으로 나타났다. 유럽연합(EU)이 중국산 전기차에 최고 45.3%의 고율 관세를 부과하고 있지만 중국 업체들의 유럽시장 진출은 계속되고 있다. 배터리와 핵심 부품의 낮은 원가, 빠른 신차 개발속도, 효율적인 생산체계가 관세 부담을 극복할 수 있는 경쟁력으로 작용하고 있다는 분석이다. 중국의 저원가 공세가 유럽 자동차산업의 수익성 악화와 생산시설 구조조정 압박으로 이어지면서 현대자동차와 기아에도 원가 혁신이 핵심 경영과제로 떠오르고 있다.
미국계 글로벌 경영컨설팅업체 알릭스파트너스(AlixPartners)가 10월 발표한 보고서에 따르면 중국에서 생산되는 중국 브랜드 전기차의 대당 제조원가는 약 2만 달러로, 유럽 동급 전기차의 3만1000달러보다 1만1000달러 낮다. 유럽 업체 대비 약 35.5% 저렴한 수준이다. 이러한 격차는 단순한 인건비 차이가 아니라 배터리 공급망과 소재 조달, 전력비, 차량 개발 및 생산방식에서 발생하는 구조적인 원가 차이로 분석됐다.
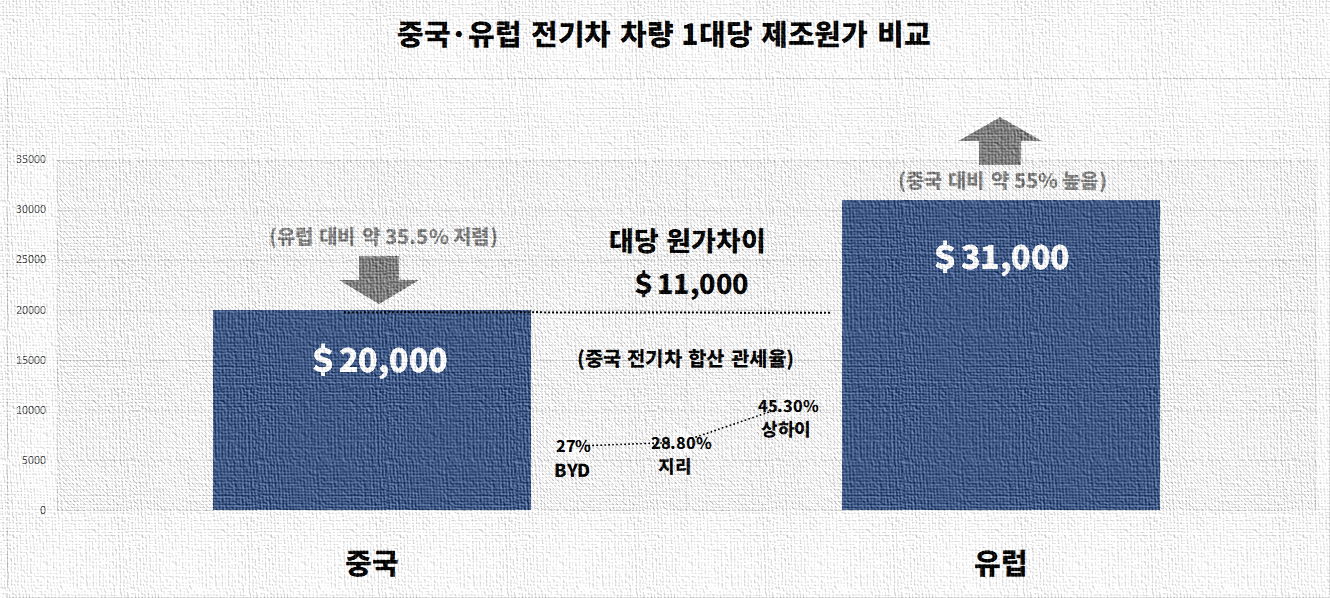
중국 업체들의 원가 경쟁력은 유럽의 관세 장벽에도 시장을 확대할 수 있는 중요한 배경이다. EU는 중국산 순수전기차에 기존 10%의 수입관세와 별도로 최고 35.3%의 상계관세를 부과하고 있다. 합산 관세율은 BYD 27%, 지리자동차 28.8%, 상하이자동차(SAIC) 45.3% 등 업체별로 다르다. 낮은 제조원가는 중국 업체들이 관세와 물류비 등 추가 비용을 흡수하면서도 가격 경쟁력을 유지할 수 있는 여력을 제공한다. 다만 관세는 제조원가가 아닌 수입가격을 기준으로 부과되므로 원가 격차가 그대로 판매가격 차이로 이어지는 것은 아니다.
중국 브랜드의 유럽시장 점유율은 현재 약 12%에서 2030년 20%까지 높아질 것으로 전망됐다. 중국 업체들은 수출 확대에 그치지 않고 유럽의 유휴 생산시설을 활용하는 현지 생산 전략도 추진하고 있다. 체리자동차는 영국 닛산 선덜랜드 공장 생산을 협의하고 있으며, 둥펑자동차는 스텔란티스와 합작사업을 위한 양해각서를 체결했다. 유럽 현지에서 차량을 생산하면 관세와 물류비 부담을 줄이면서 시장 진출을 확대할 수 있다.
반면 유럽 완성차업계의 수익성은 크게 악화되고 있다. 유럽 자동차업체들의 상각전영업이익(EBITDA) 마진은 2021년 13.2%에서 2025년 6.9%로 사실상 반 토막 났다. 유럽 조립공장 15곳은 가동률이 60%에도 미치지 못하고 있으며, 이들 공장의 미활용 생산능력은 연간 약 250만 대에 달한다. 중국 업체들이 유럽의 유휴공장을 인수하거나 활용할 경우 기존 유럽 업체들의 구조조정 압박은 더욱 커질 수 있다.
원가 격차의 핵심은 배터리와 소재 공급망이다. 세계 양극재 및 배터리급 소재 정제능력의 약 80~85%가 유럽 이외 지역에 집중돼 있으며, 유럽의 산업용 전력비는 중국의 약 두 배 수준이다. 배터리셀과 전장부품 생산에 들어가는 에너지 비용부터 차이가 나는 셈이다. 특히 중국은 배터리 소재 정제에서 셀 생산, 차량 조립까지 공급망이 집적돼 있어 조달비와 물류비를 낮추는 데 유리하다. 반면 유럽은 배터리 공장을 신설하더라도 핵심 소재를 외부에 의존할 경우 원가 격차를 근본적으로 해소하기 어렵다는 지적이다.
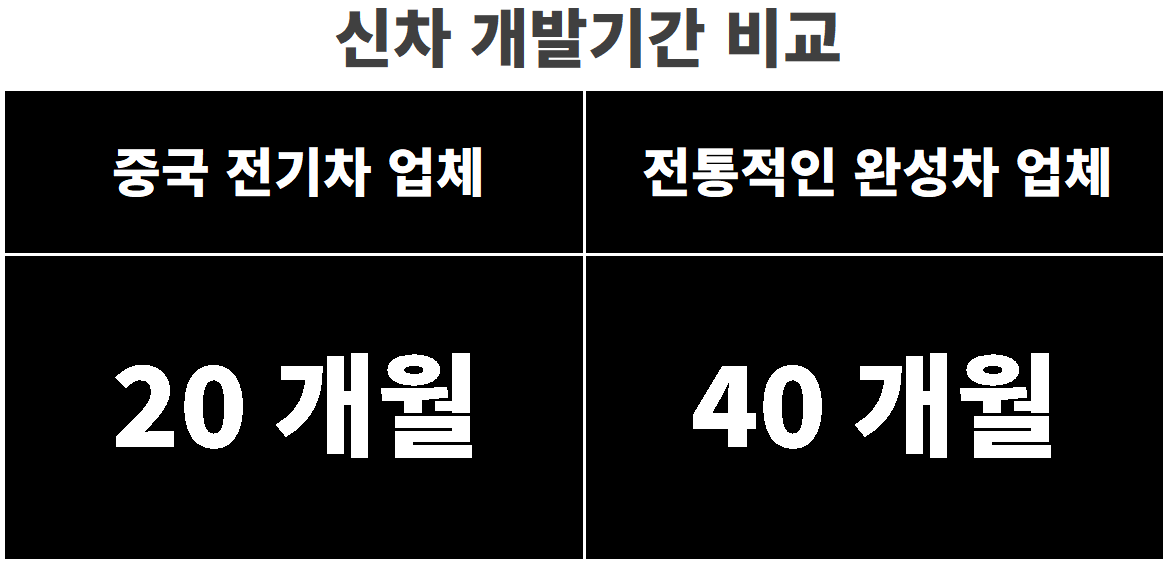
차량 개발속도와 조직 운영방식에서도 차이가 나타난다. 유럽의 기존 완성차업체들이 최근 3년 이내 출시한 모델에서 얻는 판매 비중은 22~28%인 반면 소프트웨어 중심의 신흥 경쟁업체들은 76~100%에 달한다. 유럽 업체들은 주요 개발 의사결정에 6~12주가 소요되지만 신흥 업체들은 프로젝트 조직에 권한을 부여해 1~2주 단위로 제품을 개선한다. 인공지능(AI)을 활용한 설계와 가상시험, 소프트웨어와 하드웨어의 개발주기 분리가 신차 개발기간과 비용을 줄이는 핵심 요인으로 꼽힌다.
중국 업체들은 전자제어시스템의 통합을 통해 부품 수와 중량까지 줄이고 있다. 샤오미의 전기 SUV YU7은 통합 제어장치를 적용해 컨트롤러 수를 75%, 관련 중량을 47% 줄인 사례로 제시됐다. 이는 자동차의 원가 경쟁력이 개별 부품의 구매가격뿐 아니라 차량 전자 아키텍처와 소프트웨어 설계방식에서도 결정되고 있음을 보여준다.
이 같은 변화는 현대차·기아에도 직접적인 영향을 미칠 전망이다. 현대차·기아는 미국과 유럽 등 주요 시장에서 품질과 브랜드 경쟁력, 현지 생산기반을 확보하고 있지만 중국 업체들이 저렴한 전기차를 앞세워 해외시장을 확대하면 가격과 수익성 측면에서 압박이 커질 수 있다. 특히 소형·준중형 전기차와 대중형 스포츠유틸리티차량(SUV) 시장에서는 배터리와 전기구동 부품의 원가 경쟁력이 중요한 변수로 부상하고 있다.
현대차·기아도 배터리 비용 절감과 플랫폼 공용화, 생산 효율화에 속도를 내고 있다. 현대차는 지난 8월 발표한 중장기 전략에서 2027년 출시 전기차에 중니켈계 배터리를 적용해 배터리 비용을 약 30% 낮추는 방안을 제시했다. 미국 등 주요 시장에서 현지 생산과 부품 조달을 확대하고 소프트웨어 중심 자동차(SDV) 개발을 강화하는 전략도 추진하고 있다.
그러나 중국 업체의 경쟁력이 부품 구매가격뿐 아니라 개발조직과 공급망, 차량 설계 및 생산방식 전반에서 비롯된다는 점에서 단순한 배터리 가격 인하만으로는 대응에 한계가 있다. 현대차·기아 역시 부품 통합설계와 플랫폼 공용화, 신차 개발기간 단축, 생산공정 자동화 등을 통해 차량 전체의 원가구조를 개선해야 할 필요성이 커지고 있다. 국내 자동차 부품업체들도 원가 절감 압박에 대응하면서 전장과 소프트웨어 기술력을 강화하고 해외 고객 기반을 다변화해야 하는 과제를 안고 있다.
다만 중국 업체들의 높은 원가 경쟁력이 반드시 높은 수익성으로 이어지는 것은 아니다. 2025년 중국 신에너지차 전문 완성차업체 30곳 가운데 연간 흑자를 기록한 기업은 3곳에 그쳤다. 중국 내 공급과잉과 치열한 가격 경쟁이 수익성을 압박하면서 해외시장 진출을 가속화하는 요인으로 작용하고 있다.
알릭스파트너스의 이번 분석은 중국 전기차의 부상이 단순한 저가 판매를 넘어 세계 자동차산업의 생산 및 개발체계 자체를 변화시키고 있음을 보여준다. 특히 최고 45.3%의 관세 장벽에도 중국 업체들이 유럽시장 확대를 추진하는 것은 구조적인 제조원가 경쟁력이 중요한 배경이라는 평가다. 현대차·기아가 글로벌 시장에서 경쟁력을 유지하기 위해서는 품질과 브랜드의 강점을 지키는 동시에 배터리 원가, 핵심 부품 설계, 소프트웨어 개발, 생산조직 운영에 이르는 전반적인 혁신이 불가피할 전망이다.